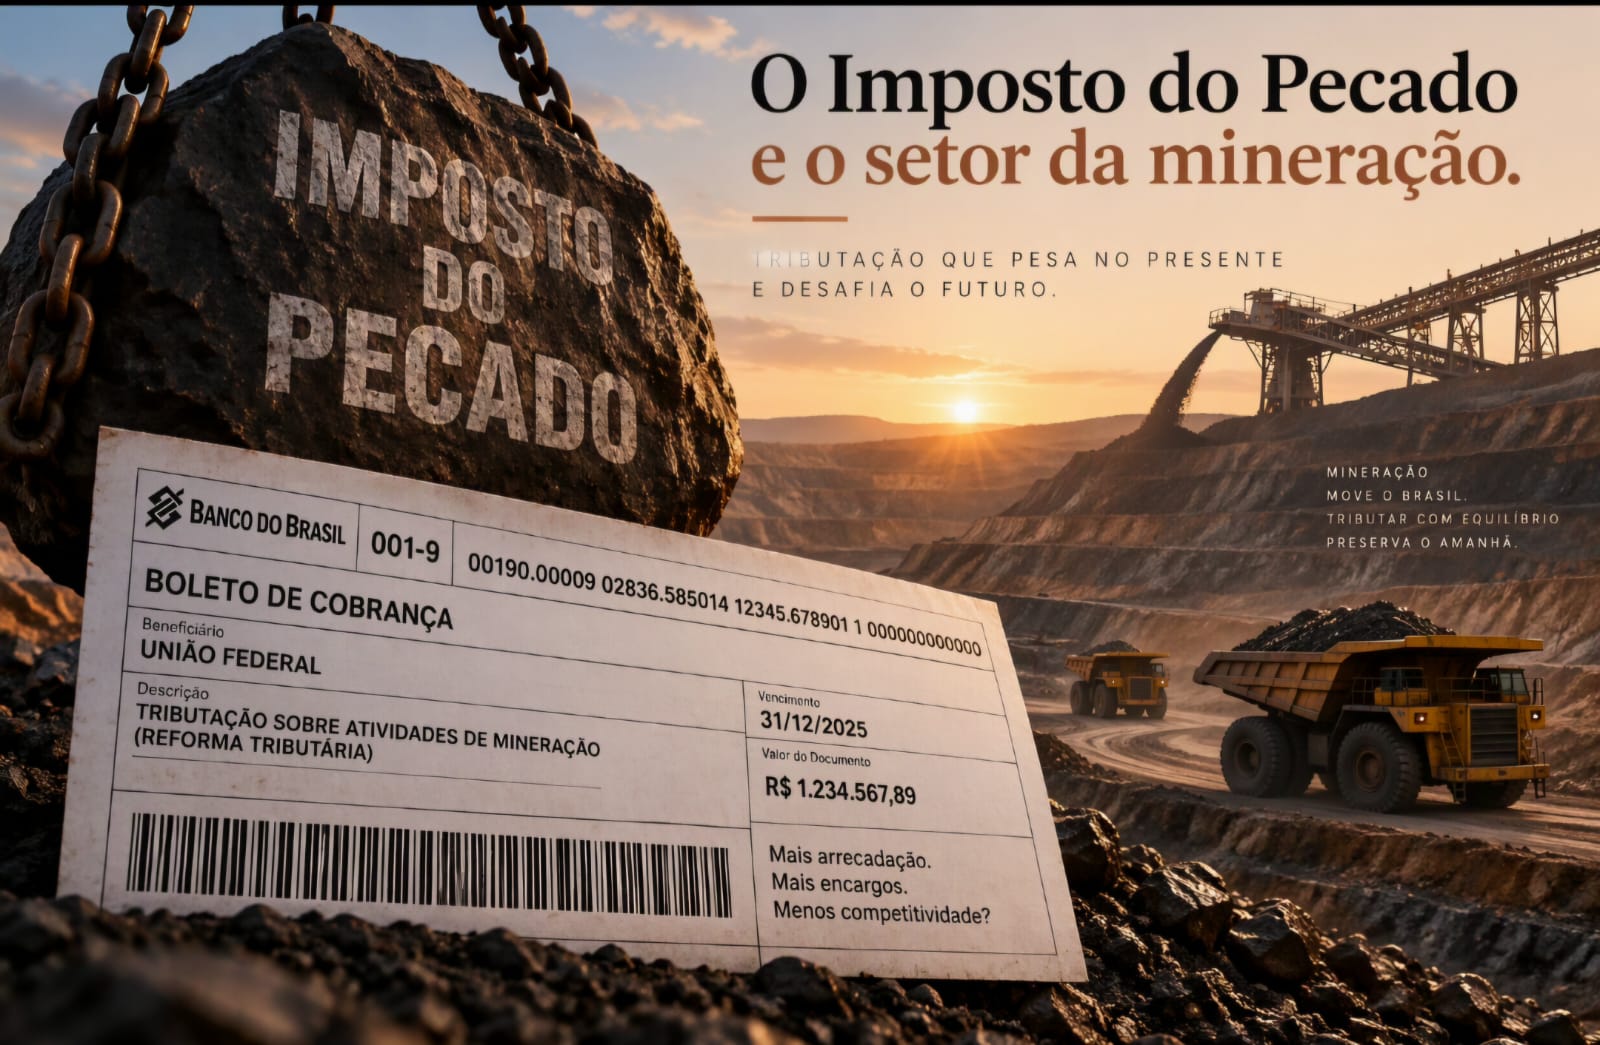
A reforma tributária brasileira, promulgada pela Emenda Constitucional nº 132/2023, introduziu profundas transformações no sistema arrecadatório nacional. Entre as inovações mais debatidas está o Imposto Seletivo (IS) — apelidado no jargão econômico e jurídico de “imposto do pecado”. Este tributo tem finalidade extrafiscal e visa desestimular o consumo e a produção de bens ou serviços nocivos à saúde humana ou ao meio ambiente.
Embora associado tradicionalmente a produtos como bebidas alcoólicas e tabaco, o Imposto Seletivo teve seu escopo expandido para abranger indústrias extrativistas e bens minerais, gerando amplas discussões sobre o equilíbrio entre a arrecadação fiscal, a transição ecológica e a competitividade do país no mercado global.
“A inclusão dos recursos naturais no Imposto Seletivo foi um dos pontos mais sensíveis durante a tramitação da reforma no Congresso Nacional. A evolução normativa delimitou as seguintes regras e prazos para o setor extrativo:
- Inclusão Constitucional (EC 132/2023): Determinou que a extração de bens minerais estaria sujeita ao Imposto Seletivo, fixando um teto máximo de 1,0% sobre o valor da produção extraída. Na prática, isso impactou diretamente produtos como a extração de petróleo bruto, a produção de gás natural e a lavra de minério de ferro.
- Redução das Alíquotas Máximas via Leis Complementares (2025): Atendendo a pleitos de competitividade e para mitigar a cumulatividade tributária nas cadeias de suprimento, a legislação complementar aprovada em 2025 reduziu o teto efetivo da alíquota sobre os bens minerais para 0,25%. Com isso, tanto a comercialização de minério de ferro quanto a extração de hidrocarbonetos (petróleo e gás) passaram a contar com esse limite reduzido.
- Isenção Temporária e Cronograma de Transição (MP nº 1.399): Publicada recentemente, a Medida Provisória nº 1.399 estabeleceu um período de carência para o setor. Commodities essenciais como o minério de ferro, o petróleo e o gás natural ficarão totalmente isentas do tributo até 31 de dezembro de 2027.”
Com essa sistemática, a cobrança efetiva sobre os recursos minerais começará apenas em 1º de janeiro de 2028, após o envio de um Projeto de Lei pelo Poder Executivo (previsto para meados de maio do ano anterior) especificando as alíquotas definitivas.
Enquanto a mineração e o setor de óleo e gás desfrutam da isenção temporária, a MP nº 1.399 definiu a cobrança de alíquotas de transição para os demais bens tributados a partir de 2 de fevereiro de 2027. A regra geral engloba itens de alto impacto ambiental e emissões de carbono, como veículos, aeronaves e embarcações:
- Veículos de Passageiros: Alíquota-base de 6,3% para automóveis com capacidade para até 9 pessoas.
- Veículos de Carga Light: Alíquota-base de 3,9% para utilitários com capacidade de carga de até 5 toneladas.
- Critérios de Modulação Ambiental: As alíquotas poderão sofrer acréscimos ou reduções com base na eficiência energética, no tipo de propulsão e na fonte de combustível. Por exemplo, veículos leves alimentados a diesel sofrerão um acréscimo de 12 pontos percentuais à base, alcançando 18,3% de imposto final.
A inserção dos bens minerais no âmbito do Imposto Seletivo provocou forte reação por parte das entidades representativas da mineração e do petróleo, como o Instituto Brasileiro de Mineração (IBRAM) , o Instituto Brasileiro de Petróleo e Gás (IBP), Confederação Nacional da Indústria (CNI), Associação Brasileira das Empresas Distribuidoras de Gás Canalizado (Abegás) , Federações das Indústrias estaduais, Associação Brasileira das Empresas de Pesquisa Mineral e Mineração (ABPM)
Argumentos da Indústria
- Tributação da Base Produtiva: O setor argumenta que a incidência de um tributo “desestimulador” na fase de extração (amontante) contraria a lógica da extrafiscalidade, que deveria focar no consumo final. A taxação de insumos básicos cria um “efeito cascata” na cadeia industrial.
- Perda de Competitividade Externa: Como o minério de ferro e o petróleo são commodities precificadas no mercado global, o tributo reduz a margem de lucro das empresas nacionais e diminui a competitividade das exportações frente a concorrentes de países sem encargos semelhantes.
- Segurança Jurídica e Custos de Implantação: Embora a redução do teto para 0,25% e a carência até final de 2027 tragam alívio momentâneo, o setor demanda regras claras quanto aos critérios ambientais que serão utilizados para calcular as taxas definitivas a partir de 2028.
Perspectivas para 2028
A neutralidade da carga tributária global e o estímulo a práticas de extração sustentável serão os grandes testes do Imposto Seletivo no setor mineral.
Até maio do período prévio à cobrança, as negociações entre o Governo Federal, os Estados exportadores e o setor produtivo se intensificarão. O objetivo central será calibrar a alíquota de forma que o tributo cumpra seu papel de sinalização ambiental sem comprometer os investimentos bilionários requeridos pela transição energética global, na qual os minerais críticos (como lítio, níquel e cobre) desempenham papel essencial.