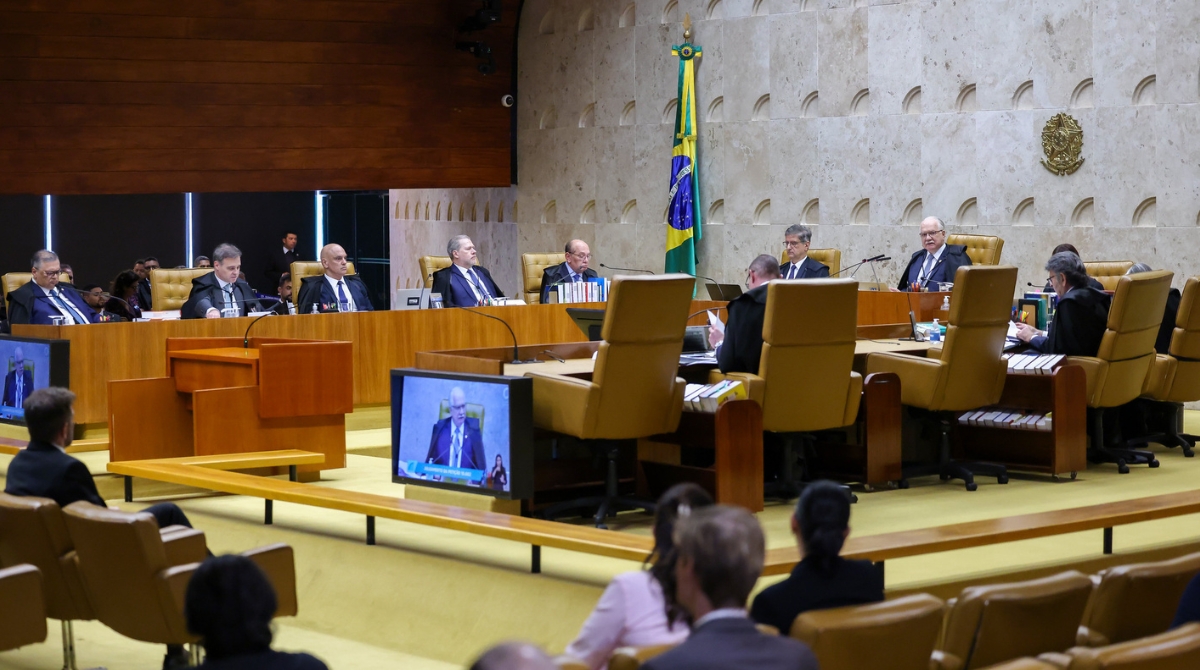
O Supremo Tribunal Federal (STF) concluiu, em 21 de outubro de 2026, o julgamento de uma controvérsia tributária que envolve diretamente as empresas prestadoras de serviços. Por seis votos a cinco, a Corte decidiu que o Imposto sobre Serviços (ISS) não deve integrar a base de cálculo do PIS e da Cofins, contribuições federais incidentes sobre a receita das empresas. A decisão foi proferida no julgamento do Recurso Extraordinário nº 592.616, correspondente ao Tema 118 da repercussão geral, e estabelece um entendimento que deverá ser observado nos demais processos judiciais que discutem a mesma matéria.
A discussão teve origem na forma de apuração dessas contribuições. Embora o ISS seja um tributo municipal, seu valor normalmente está incluído no preço cobrado pelos serviços prestados. A Receita Federal considerava essa parcela como parte da receita tributável da empresa, permitindo sua inclusão no cálculo do PIS e da Cofins. O STF, contudo, entendeu que o valor correspondente ao imposto não representa receita própria do contribuinte, uma vez que constitui ingresso financeiro destinado aos cofres municipais, sem incorporação definitiva ao patrimônio da empresa.
O fundamento adotado pelo Supremo segue a orientação estabelecida em 2017, quando a Corte decidiu, no julgamento do Tema 69, que o ICMS também não poderia integrar a base de cálculo do PIS e da Cofins. Naquela ocasião, prevaleceu o entendimento de que valores arrecadados a título de tributos e destinados ao poder público não constituem receita ou faturamento da empresa. No julgamento envolvendo o ISS, houve divergência entre os ministros quanto à aplicação desse precedente, especialmente em razão das diferenças entre os regimes jurídicos do ICMS e do imposto municipal. Ao final, prevaleceu a interpretação que afasta a incidência das contribuições sobre o ISS.
Na prática, a decisão alcança principalmente empresas prestadoras de serviços submetidas aos regimes de tributação do lucro presumido e do lucro real, que apuram o PIS e a Cofins sobre suas receitas. Para essas empresas, o entendimento pode representar uma alteração na forma de cálculo das contribuições, mediante a exclusão dos valores correspondentes ao ISS. A aplicação exige, entretanto, a análise do regime tributário de cada contribuinte, dos procedimentos de apuração e das obrigações fiscais correspondentes. Empresas optantes pelo Simples Nacional, que recolhem essas contribuições dentro de um regime unificado, possuem tratamento específico e não estão automaticamente abrangidas pelos mesmos procedimentos.
Apesar da conclusão do julgamento, ainda permanece pendente a definição sobre os efeitos temporais da decisão. O STF deverá analisar, em eventuais embargos de declaração, a possibilidade de modulação, mecanismo que permite estabelecer a partir de quando o entendimento produzirá efeitos e em quais condições poderá alcançar situações anteriores. Essa definição terá consequências para empresas que pretendam recuperar valores recolhidos nos últimos cinco anos, observados os prazos prescricionais e as regras aplicáveis. O Supremo também não decidiu sobre os procedimentos de compensação tributária, por considerar a matéria infraconstitucional. Até que essas questões sejam esclarecidas, a avaliação de eventuais créditos e dos procedimentos para sua utilização dependerá das circunstâncias de cada contribuinte e dos próximos desdobramentos do julgamento.